マンション大規模修繕ローンの金利相場|選び方と審査の注意点
- 2026年08月24日

株式会社 アステックペイント
塗料開発で培った建物外装の専門知見と全国施工団体本部としての施工品質管理体制を掛合せた新しい選択肢「メーカー修繕」を提案
マンションの大規模修繕を計画しているものの、修繕積立金が不足し、資金調達に悩んでいる管理組合の担当者の方も多いのではないでしょうか。
建物の資産価値を維持するためには計画的な修繕が不可欠ですが、その費用をどう賄うかは非常に重要な問題です。特に、ローンの利用を検討する際には、金利相場や選び方のポイントを正確に把握しておく必要があります。
この記事では、マンション大規模修繕ローンの金利相場から、管理組合に最適なローンの選び方、審査の注意点までを網羅的に解説します。
最後まで読めば、将来を見据えた賢い資金計画を立て、大切な資産であるマンションの価値を維持するための第一歩を踏み出せるはずです。
目次
1. マンション大規模修繕でローンが必要となる背景
マンションの大規模修繕でローンが必要となる主な背景は、計画的な修繕積立金が不足しているケースが多いためです。建物の老朽化は避けられず、12〜15年に一度の周期で数千万から数億円規模の修繕工事が必要になりますが、多くの管理組合が資金不足という課題に直面しています。
資産価値を維持し、住民が安全・快適に暮らし続けるためには、適切なタイミングでの修繕が欠かせません。資金不足を理由に修繕を先延ばしにすると、建物の劣化がさらに進み、結果的により多くの費用がかかる可能性があります。そのため、不足分を補うための資金調達手段として、ローンが重要な選択肢となるのです。
1-1. 修繕積立金が不足する主な理由
修繕積立金が不足する背景には、いくつかの複合的な理由が存在します。
まず、新築分譲時にマンションの販売価格を魅力的に見せるため、当初の修繕積立金が低く設定されているケースが挙げられます。入居当初の負担は軽いものの、築年数の経過とともに段階的に値上げしていく「段階増額積立方式」を採用しているマンションが多く、将来的な値上げが計画通りに進まないことがあります。
また、長期修繕計画そのものの見積もりが甘いことも一因です。近年の資材価格や人件費の高騰を計画に反映できておらず、いざ工事という段階で想定を大幅に上回る費用が必要になることも少なくありません。国土交通省の調査でも、長期修繕計画に対し積立金が「不足している」と回答した管理組合は36.6%にのぼります。
※出典元:令和5年度マンション総合調査結果からみたマンション居住と管理の現状(国土交通省・2024年)
さらに、一部の区分所有者による積立金の滞納も、資金不足に拍車をかける要因となっています。これらの問題が積み重なることで、計画的な修繕が困難になり、ローンの必要性が高まるのです。
1-2. ローンの主な種類:住宅金融支援機構と民間銀行の違い
大規模修繕で利用できるローンは、大きく分けて「住宅金融支援機構」が提供する公的融資と、「民間銀行」が提供するローンの2種類があります。
住宅金融支援機構の「マンション共用部分リフォーム融資(マンションすまい・る融資)」は、申込時の金利が返済終了まで変わらない全期間固定金利の公的融資です。長期的な返済計画が立てやすい反面、融資対象となる工事内容に一定の要件があり、審査には時間がかかる傾向があります。
一方で、民間銀行のローンは、審査が比較的スピーディーで、住宅金融支援機構では対象外となるような独自の改修工事にも対応できる場合があります。
ただし、金利タイプは金融機関によって異なります。都市銀行や地方銀行の多くは固定金利のみの提供となっており、金利タイプは金融機関によって異なります。
また、一般的に住宅金融支援機構よりも金利が高くなる傾向があります。変動金利は将来の金利上昇リスクを伴うため、管理組合の状況や修繕計画を踏まえた慎重な検討が必要です。
2. 【2026年】大規模修繕ローンの金利相場を徹底比較
2026年現在、大規模修繕ローンの金利相場は、提供する金融機関や金利タイプによって大きく異なります。低金利を重視するなら住宅金融支援機構、手続きの速さや柔軟性を求めるなら民間銀行が主な選択肢となりますが、それぞれの特徴を理解することが重要です。
金利は返済総額に直接影響するため、最新の情報を基に慎重に比較検討する必要があります。以下に、住宅金融支援機構と民間銀行の一般的な金利相場と特徴をまとめました。
| 金融機関の種類 | 金利タイプ | 金利相場(年利) | 主な特徴 |
|---|---|---|---|
| 住宅金融支援機構 | 全期間固定金利 | 2%台中盤〜 | 金利変動リスクがない・返済計画が立てやすい・審査に時間がかかる傾向 |
| 民間銀行 | 固定金利 | 2%台後半〜 5%台 | 一定期間または全期間で金利が変わらない安心感・金融機関によって幅がある |
| 民間銀行 | 変動金利 | 3%台前半〜 (取扱い機関は限定的) | 当初の金利が相対的に低い場合があるが、金利上昇リスクがある。取り扱う金融機関が少なく選択肢が限られる |
※表内の金利は2026年時点の各金融機関の公開情報等をもとにした目安であり、金融機関や時期によって異なります。お申し込みの際は、各金融機関の公式サイトまたは窓口にて最新情報をご確認ください。
※出典元:マンション共用部分リフォーム融資(住宅金融支援機構・2026年)、各金融機関の公開情報等を基に作成
住宅金融支援機構の金利は毎月見直されますが、申込時の金利が返済終了まで適用される全期間固定金利です。2026年8月時点の金利は、返済期間に応じて年2%台中盤(返済期間10年以内の場合)となっています。
一方、民間銀行のローンは、金融機関によって取り扱う金利タイプが異なります。
変動金利は当初の金利が相対的に低い場合がありますが、返済期間中に市場金利が上昇すれば返済額も増加します。特に2026年現在、日本銀行が政策金利の引き上げを続ける中、短期金利は上昇局面にあります。このような環境下では、金利変動の影響を受けない全期間固定金利型の住宅金融支援機構は、長期にわたる返済計画が必要な管理組合にとって、安定性の面で特に注目される選択肢といえます。
固定金利は住宅金融支援機構よりは高めの設定が一般的ですが、返済総額を事前に確定できる安心感があります。最適なローンは、管理組合の財務状況や将来のリスク許容度によって異なります。
3. 管理組合に最適なローンを選ぶ4つの比較ポイント
大規模修繕ローンを選ぶ際は、金利の低さだけで判断するのは危険です。管理組合の状況に合った最適なローンを見つけるためには、複数の視点から総合的に比較検討することが不可欠です。「金利の種類」「融資限度額」「返済期間」「保証・担保の要否」という4つのポイントを必ず確認しましょう。
これらの要素を長期修繕計画と照らし合わせることで、無理のない返済計画を立て、将来にわたる健全な組合運営へと繋がります。最適なローンを選ぶための比較ポイントは、以下の4点です。
| 比較ポイント | 確認すべき内容 |
|---|---|
| 金利の種類と水準 | 変動金利か固定金利かを確認する。表面的な金利だけでなく、保証料や手数料を含めた実質的な返済総額で比較することが重要 |
| 融資限度額と工事費用 | 計画している工事費用を十分にカバーできるかを確認する。1戸あたりの上限額や「総工事費の80%まで」といった制限に注意する |
| 返済期間の妥当性 | 期間が長いほど月々の返済額は抑えられるが利息総額は増加する。長期修繕計画と照らし合わせ、次の大規模修繕の時期までに完済できる計画にする |
| 保証人・担保の要否 | 役員個人への連帯保証ではなく、マンション管理センター等の保証機関による保証を必須とするケースが多い。保証料が別途必要になる場合があるため確認する |
4. 大規模修繕ローンの審査と契約時の注意点
大規模修繕ローンの審査をスムーズに通過し、有利な条件で契約するためには、事前の準備と契約内容の慎重な確認が不可欠です。金融機関は、管理組合が「計画的に資金を返済できるか」を厳しく評価します。そのため、管理組合の健全な運営状況を示す客観的な資料を揃えることが審査通過の鍵となります。
また、契約時には返済期間や繰り上げ返済の条件など、将来の運営に影響する項目を細かくチェックし、疑問点を解消しておくことが後のトラブルを防ぎます。
4-1. ローン審査で重視されるポイント
ローン審査において金融機関が特に重視するのは、管理組合の「返済能力」と「運営の健全性」です。具体的には、以下の点が厳しくチェックされます。
- 修繕積立金の会計状況
- 管理費等の滞納率
- 長期修繕計画の妥当性
- 総会での合意形成
まず、過去数年分の収支報告書や残高証明書を通じて、安定した会計状況であるかが確認されます。次に、管理費や修繕積立金の滞納率も重要な指標です。一般的に、滞納率が高いと返済能力への懸念から審査が厳しくなる傾向があるため、事前に滞納者への督促など対策を講じておくことが望ましいでしょう。
さらに、提出する長期修繕計画が、建物の規模や状態に対して現実的で妥当な内容であるかも評価されます。そして最も重要なのが、ローン借入について総会で適切に決議されているかという点です。議事録などを通じて、組合員の合意形成が民主的かつ適正に行われたことを証明する必要があります。
4-2. 返済期間の設定と繰り上げ返済の確認
返済期間は「次の大規模修繕の時期までに完済できるか」を基準に設定することが重要です。仮に返済が残った状態で次の修繕工事を迎えると、再度ローンを申し込む際の審査において「既存債務あり」として不利に評価される可能性があります。月々の返済額を抑えることだけを優先せず、長期修繕計画との整合性を必ず確認しましょう。
多くの金融機関では最長10年や20年といった返済期間を設定できますが、長期修繕計画と照らし合わせ、無理なく、かつ効率的に返済できる期間を選択しましょう。
また、契約前には繰り上げ返済の条件も必ず確認してください。将来、積立金に余裕ができた際に繰り上げ返済ができれば、支払う利息総額を減らすことができます。
しかし、金融機関によっては手数料が発生したり、そもそも繰り上げ返済ができなかったりする場合があります。手数料の有無や最低返済額などの条件を事前に把握しておくことで、将来の財務状況の変化に柔軟に対応できるようになります。
5. まとめ:マンション大規模修繕ローンの金利を理解し最適な選択を
マンションの大規模修繕は、建物の資産価値を維持するために不可欠な投資です。しかし、多くの管理組合で修繕積立金が不足しており、ローンを利用した資金調達が必要となるケースが増えています。
本記事で解説した重要なポイントを以下にまとめます。
- 積立金不足の主な原因は当初の低設定や物価高騰
- ローンは住宅金融支援機構と民間銀行の2種類が主
- 金利相場は住宅金融支援機構と民間銀行で大きく異なる
- 変動金利は取り扱う金融機関が限られており、金利動向も含めた慎重な検討が必要
- 金利だけでなく融資額や返済期間、保証の有無で総合的に比較
- 審査では組合の健全な運営状況(会計、滞納率)が重視される
ローンを検討する際は、目先の金利だけでなく、長期的な視点で管理組合の財務状況に合った商品を選ぶことが何よりも重要です。修繕は「コスト」ではなく、大切な資産への「投資」です。まずは専門家の意見も聞きながら、建物の現状を正しく把握し、最適な資金計画を立てることから始めましょう。
6. 無料お見積り・お問い合わせは下記フォームから!
よく見られている記事
キーワードで探す
メルマガ登録フォーム
関連記事
-
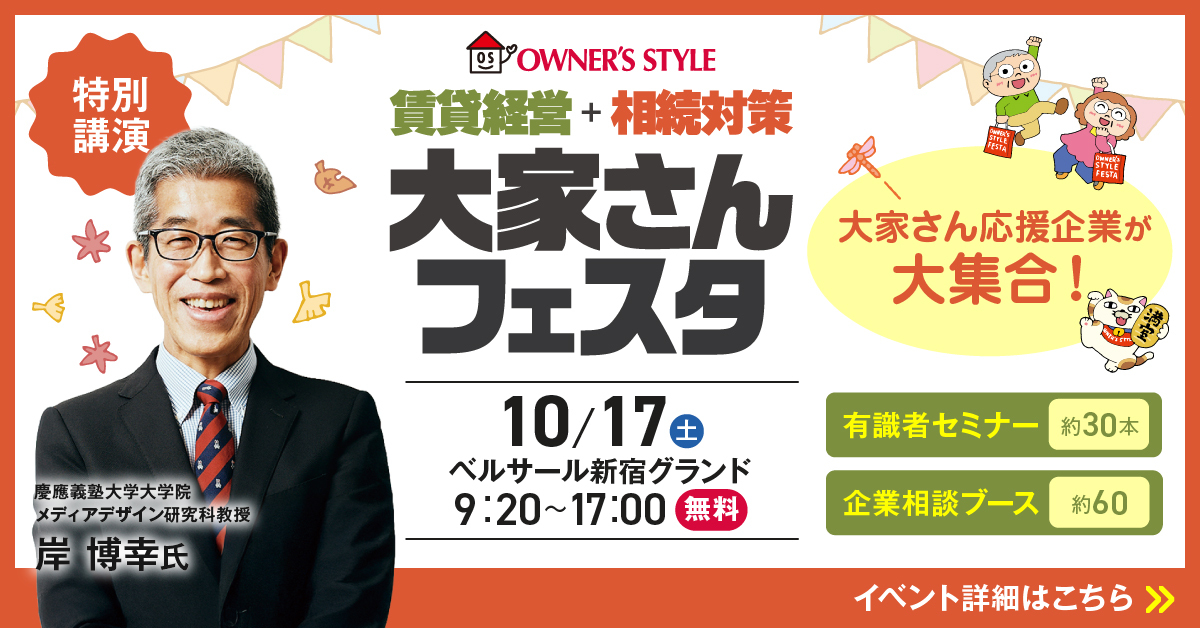
「賃貸経営+相続対策 大家さんフェスタ(in東京)」に出展いたします!
目次イベント情報〈過去の展示会でブースにお越しいただいた皆様からのお声〉〈修繕だけではなく、入居率を意識した美観刷新のご相談も受付中〉来場者事前登録はこちら無料お見積り・お問い合わせは下記フォームから! イベント情報 2 […]
- 2026年10月15日
-
アパートのベランダの劣化症状と最適な修繕方法|費用相場から入居者へのフォローまで
ベランダの劣化を放置すると、雨漏りや構造損傷に発展し、修繕費用が大幅に膨らむリスクがあります。 本記事では、アパートのベランダ修繕について、劣化症状の見分け方から工事内容・費用相場・業者選びまで、オーナー・管理会社や入居 […]
- 2026年10月07日
関連記事
-
「賃貸経営+相続対策 大家さんフェスタ(in東京)」に出展いたします!
目次イベント情報〈過去の展示会でブースにお越しいただいた皆様からのお声〉〈修繕だけではなく、入居率を意識した美観刷新のご相談も受付中〉来場者事前登録はこちら無料お見積り・お問い合わせは下記フォームから! イベント情報 2 […]
- 2026年10月15日
-
アパートのベランダの劣化症状と最適な修繕方法|費用相場から入居者へのフォローまで
ベランダの劣化を放置すると、雨漏りや構造損傷に発展し、修繕費用が大幅に膨らむリスクがあります。 本記事では、アパートのベランダ修繕について、劣化症状の見分け方から工事内容・費用相場・業者選びまで、オーナー・管理会社や入居 […]
- 2026年10月07日
-
コストゼロの空室対策|効果的な方法と注意点
賃貸アパート・マンションを所有しているのに、なかなか入居者が決まらない——そんな悩みを抱えるオーナーが増えています。 背景にあるのは、人口減少と賃貸住宅の供給過多が同時進行する「借り手市場」の加速です。空室が1室埋まらな […]
- 2026年10月06日